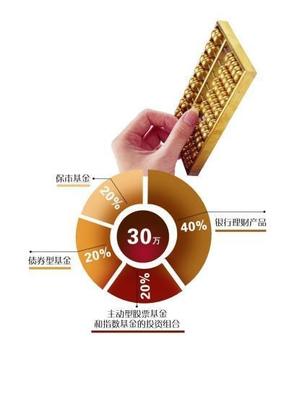
一、从股市抽离30万,先问自己三个问题\n\n把资金从股市中撤出,通常意味着你希望降低波动、保住本金、获得相对确定的回报。但在动手配置之前,建议先明确三件事:\n\n1. 这笔钱 future 的使用时间:是半年内可能要动用,还是3年内不用,或者5年以上不碰?时间越短,越要偏保守。\n2. 你能承受的最大回撤:假如一年内浮亏5%,你是否能安然入睡?这会直接决定股债比例。\n3. 这笔钱的定位:是全部积蓄,还是资产中的一部分?如果已是大部分积蓄,安全垫更重要。\n\n稳健投资不等于零风险,而是把风险控制在可接受范围内。 下面提供一套「核心+卫星」的配置思路。\n\n## 二、稳健配置第一步:预留紧急备用金\n\n无论怎么投资,先确保生活不被突发事件打乱。建议从30万中预留 3-6个月的家庭刚性支出,放入以下工具:\n\n- 银行活期/货币基金(如余额宝、零钱通类):随取随用,年化约1.5%-2%。\n- 短期银行理财(T+0或T+1):流动性接近活期,收益略高。\n\n假设每月刚性支出5000元,备用金约3万,剩余 27万 可用于稳健投资组合。\n\n## 三、稳健投资的「核心底仓」:债券与固收类\n\n稳健的根基是固定收益类资产,建议占可投资金的 50%-70%。\n\n| 类型 | 建议比例 | 参考年化 | 特点 |\n|------|---------|---------|------|\n| 国债/地方政府债 | 10% | 2.5%-3% | 几乎无信用风险,可持有到期 |\n| 中长期纯债基金 | 20% | 3%-4.5% | 波动小于股票,优选利率债+高等级信用债 |\n| 银行大额存单 | 15% | 2.5%-3.5% | 受存款保险保护,锁定3年期 |\n| 短债基金/同业存单指数 | 10% | 2%-3% | 流动性好,回撤小 |\n| 固收+基金 | 10% | 3%-5%(中低波动) | 以债打底,少量权益增强 |\n\n按27万计算,这类配置约14-19万。债券部分也可能出现短期回撤,但持有半年到一年以上,正收益概率较高。\n\n## 四、稳健增强:权益类资产要\
更新时间:2026-09-21 07:45:35
如若转载,请注明出处:http://www.lichenasset.com/product/33.html